
購入完了までの全体的な流れ
- アメリカでの物件探しは、具体的な条件を自分が決めることから始まる
- ローンを利用する場合、金融機関への事前審査申請を「物件探しの前」に行う
- アメリカに銀行口座を持っていない人は、事前審査前に口座開設手続きを行う
- オファーが受理された後は、キャンセル期間中に物件調査を依頼し最終判断を行う
アメリカ不動産の購入手続きを初めて進める方にとって、「何をどういう順番で進めることになるのか」という全体的な流れは最初に把握しておきたいものの一つです。
この際、特に重要なのが「日本とどう違うか」という部分です。
これを明確に理解していないがために、「購入したいと伝えたのに全然物件情報を出してくれない」という誤解による不満が生じがちです。
日本で不動産を購入した経験がある方であれば、「まずは物件情報を出してもらわないと検討も何もない」と考える方は少なくありません。しかし、アメリカではそもそも順番が違うのです。
このあたりの「日米による順番の違い」をお伝えした上で、アメリカ不動産の購入が完了するまでの全体的な流れを解説いたします。
「良い物件があれば」では始まらない
購入までの流れを考える時、理解しておくべき代表的な「日米による順番の違い」は2つあります。
まず1つ目は、「物件情報が出てくるタイミング」です。
日本では、不動産会社に「投資用不動産を探しています、良い物件があったら連絡ください」と伝えておき、不動産会社から時折「条件の良い物件が出ました」と連絡をもらうような探し方も珍しくありません。
一方アメリカでは、基本的に購入希望者が先に条件を提示し、不動産エージェントがその条件に沿った物件を探してくるという流れになります。
たとえば、
「ダラス近郊で50万ドル前後」
「投資用の一戸建て」
「この程度の家賃収入が見込める物件」
「築年数はこのくらいまで」といった条件を伝えます。
そうして初めて不動産エージェントは、市場に公開されている物件の中から条件に合うものを抽出し、その中で推奨する候補をいくつか提示してくれるのです。
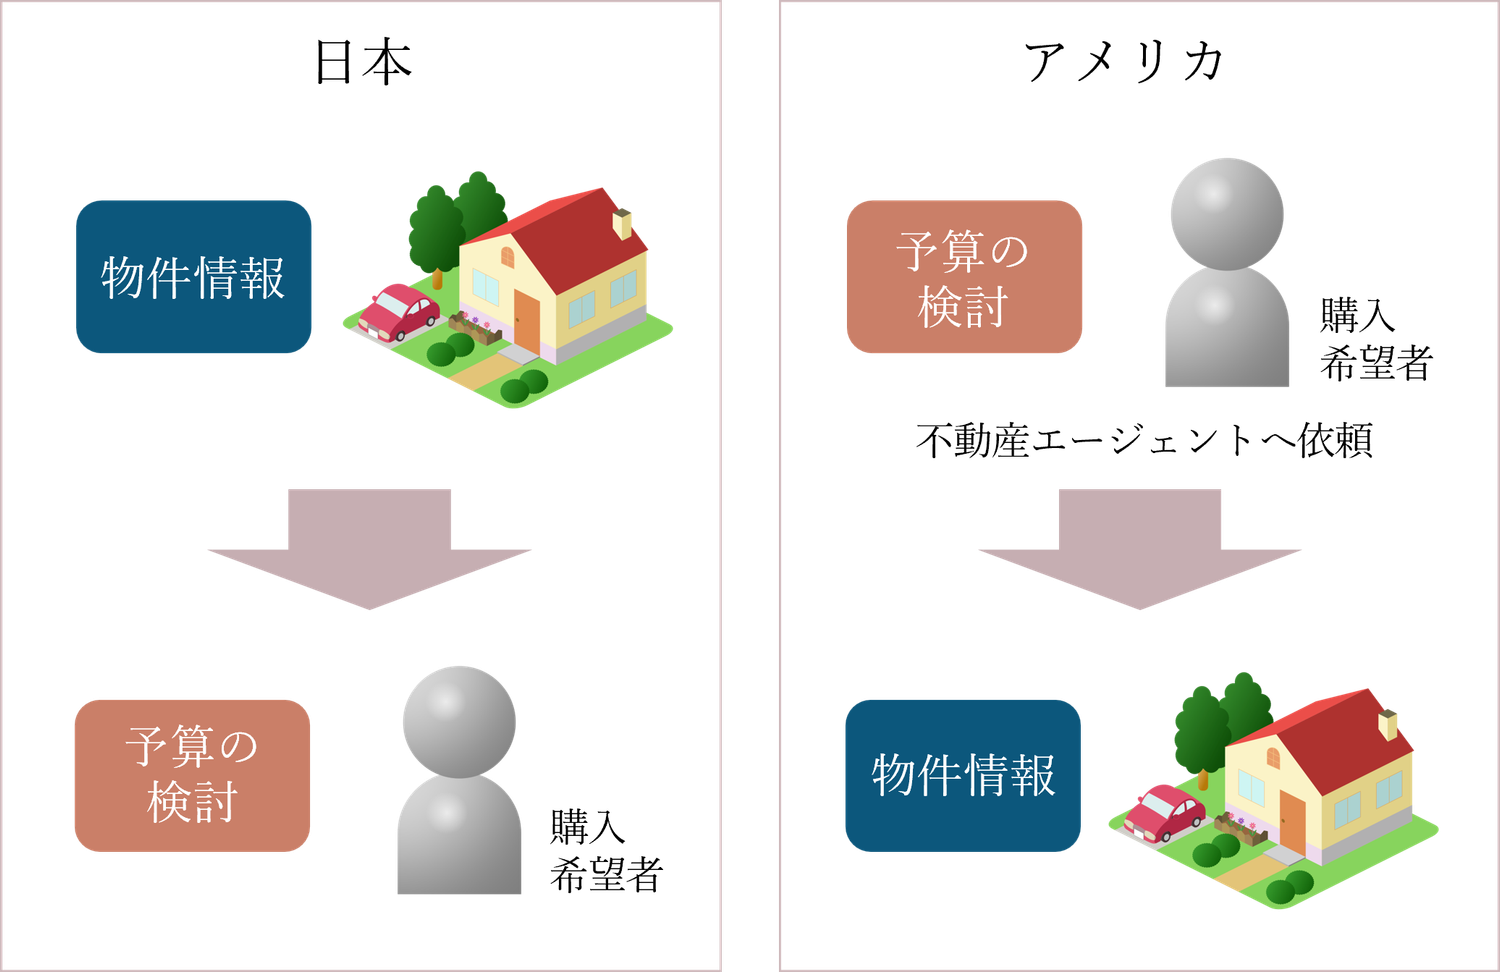
このような順番の違いは、日米の文化的な違いによるものと言えます。
アメリカの不動産エージェントは「この物件を買えば儲かります」と投資先を推奨する立場ではなく、買主が示した目的や条件をもとに取引を支援する立場となっています。
定められた立場を超える行動は、他人の仕事を奪うものとしてアメリカでは避けられる傾向にあります。そのため不動産エージェントは通常、クライアントからの具体的な依頼なしに行動を起こさないのです。
アメリカでの物件探しは、「物件情報を待つこと」からではなく、「自分が購入条件を決めること」から始まります。
ローン審査は「物件を探す前」
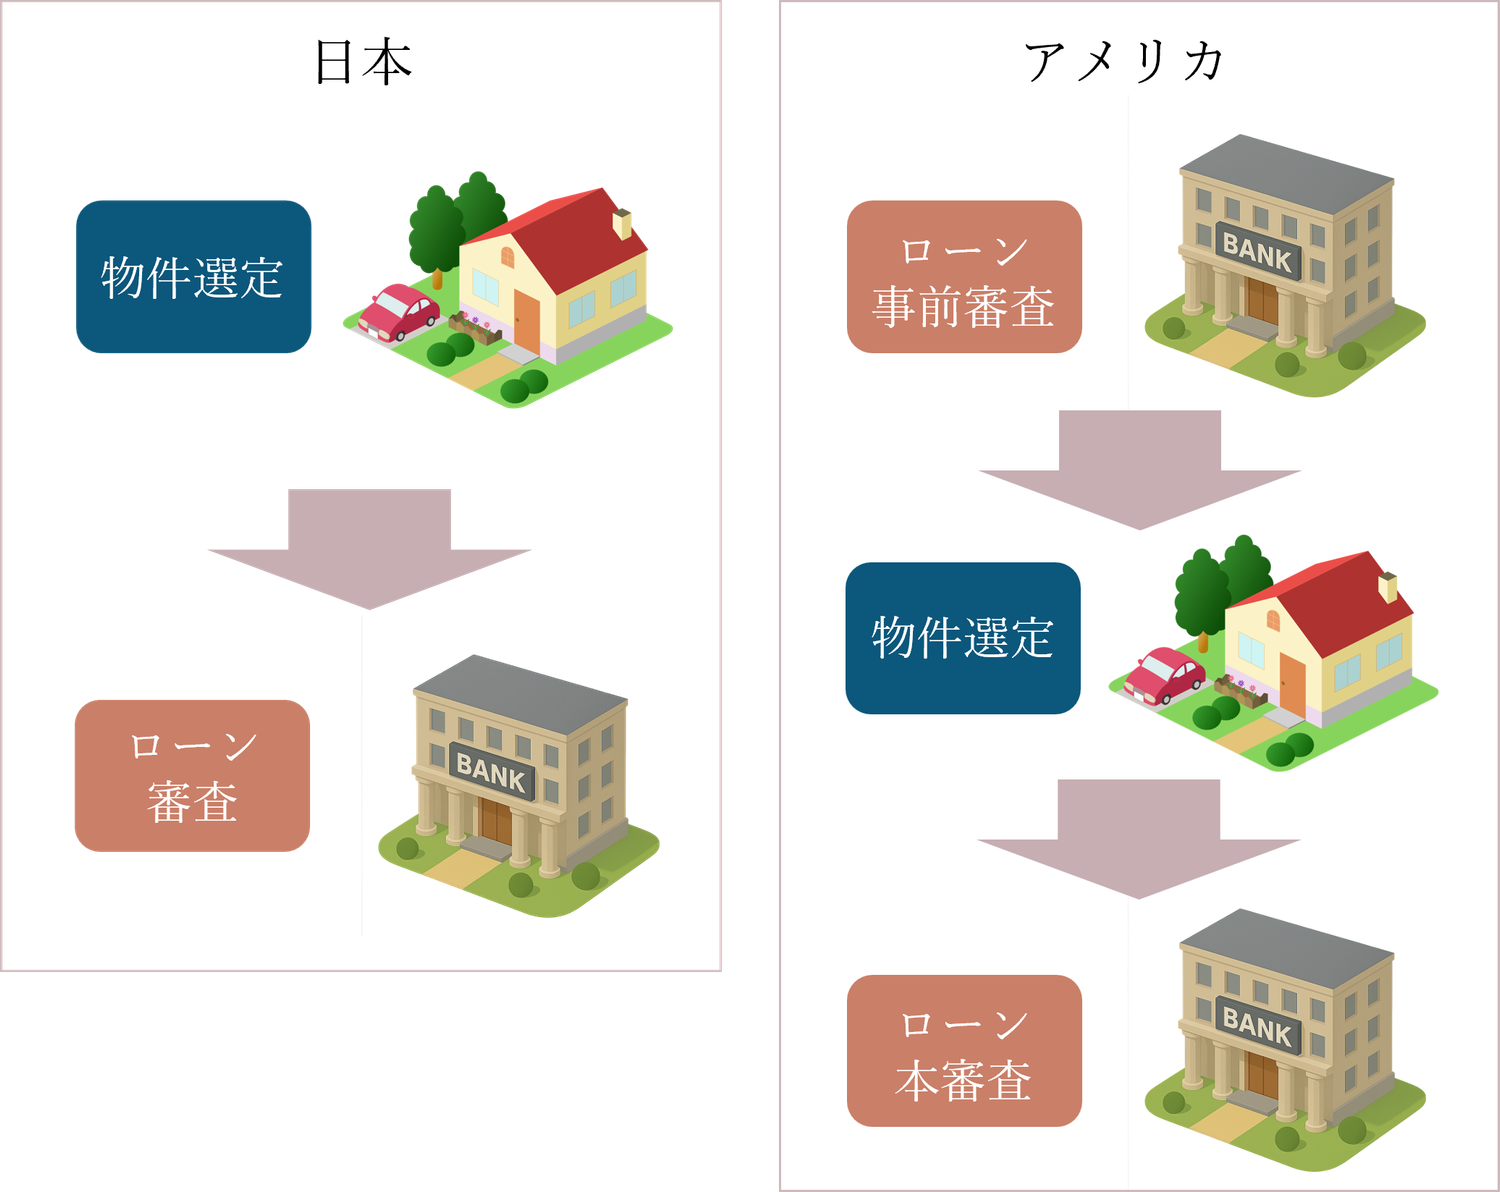
理解しておくべき2つ目の順番の違いは、「ローン審査を行うタイミング」です。
日本で不動産ローンを利用する場合、購入したい物件を見つけた後に、いくらまで融資できるか相談し審査してもらうという流れをイメージする方が多いです。
ところがアメリカでは、物件を本格的に探す前に金融機関へ連絡し、まずローンの事前審査を受けるのが一般的です。
なぜアメリカでは物件探しの前にこのような対応が必要なのかと言えば、売主の立場に立って考えると、それがあるかないかで判断が変わり得るからです。
たとえば、非常に条件の良い物件を市場に出した場合、短期間のうちに複数の購入希望者からオファーが入ることがあります。
その際、
「50万ドルで購入したいです。ローンについてはこれから金融機関に相談します」
という人と、
「50万ドルで購入したいです。すでに金融機関から融資可能と言われています」
という人がいれば、売主にとっては後者を選んだ方がより確実に物件を買ってもらうことができます。
つまり買主の立場で考えた時、良い物件を見つけてからローンの事前審査を申請していては、その間に別の人へ売れてしまう可能性があるということです。
日本でも同様の懸念は考えられますが、アメリカではZillowなどで誰もが簡単に物件情報を見られる仕組みが出来上がっていることから、エリアによっては売りに出されて1~2週間で売れてしまうことも少なくありません。
その結果ローンを利用してアメリカ不動産を購入する場合は、「良い物件を見つけてから審査の申請をする」ではなく、「審査を完了させてから良い物件を探す」という順番が一般的となっているのです。
購入における全体像
以上の主な違いを踏まえた上で、ここからは実際の購入手続きを順番に見ていきます。
大きく分けると、次の7STEPで進んでいきます。
【STEP1】予算の決定
【STEP2】銀行口座開設(口座がない方)
【STEP3】ローン事前審査
【STEP4】物件の選定・購入申し込み
【STEP5】手付金等の支払い・物件調査
【STEP6】ローンの本審査・購入完了
【STEP7】管理会社によるテナント募集
まずSTEP1は、予算の決定です。
前述した通り、アメリカでは購入条件を決めなければ本格的な物件探しを始められませんので、つまりはこれを決めるということになります。
この段階で重要なのは、完全に購入物件を決めることではありません。「この条件に合う物件が見つかったら購入する」という基準を決めることです。
次にSTEP2として、アメリカの銀行口座を準備します。
アメリカの銀行口座開設については、このガイドの第二章の記事でその方法を解説しています。
口座開設にはそれなりの時間がかかりますので、ローンの事前審査を申請する前に手続きを始めておいた方が安心です。
続いてSTEP3が、ローンの事前審査です。
事前審査が通ると、Pre-Approval Letter(プレアプルーバルレター)と呼ばれる書面を受け取ることができます。
これは、金融機関が申込者の財務状況等を確認したうえで、「一定の条件を前提としてこの程度まで融資できる見込みがあります」と示す書面です。
ローンの最終承認は正式な本審査を経て行われますが、このレターは売主に対して「実際に購入資金を調達できる可能性が高い」と示す材料になります。
ここまで準備ができたところで、ようやくSTEP4の物件選定です。
不動産エージェントに希望条件を伝え、市場に出ている物件の中から候補を探してきてもらい、その中から立地、価格、家賃、物件状態などを比較して購入したい物件を絞り込んでいきます。
購入したい物件が決まったら、不動産エージェントを通して売主へオファーを出します。
売主がそのオファーを受諾してくれれば、いよいよ具体的な購入手続きへと進みます。
オファー受理後のおおよその流れ
オファーが受理されたら、次はSTEP5として手付金等の支払いと物件調査を行います。
なお、ここから先の細かなルールは州や個々の契約によって異なるため、以下は住宅売買契約における一般的な目安の数字として紹介します。
期間や金額などの各数字は、オファーの段階でオファー内容に盛り込み先方へ伝えます。オファーが受諾されているということは、それらにすべてOKが出ているということです。
このあたりもまた、アメリカにおける交渉文化の現れとして、「すべては交渉によって柔軟に変化する」という前提の上で理解をする必要があります。
一般的には、オファーが受諾されてから3日以内が手付金支払い期間、一週間以内がキャンセル期間です。この期間内に、手付金を支払い、物件調査を行います。
手付金は、買主が購入意思を示すために預けるお金です。金額は契約によって決まりますが、相場としては物件価格の1%前後が設定されるケースが多いです。
キャンセル期間は、正確に言えば「キャンセル無料期間」です。この期間であれば、オファーをキャンセルしても手付金は全額返還されます。
この期間で大事なのは、物件の調査(インスペクション)を行うことです。
インスペクターと呼ばれる物件調査の専門家へ依頼し、
・屋根
・基礎
・水回り
・電気設備
・冷暖房設備
・給湯設備
・建物内部 など、すべてを調査してもらいます。
費用は物件の大きさによって異なりますが、一軒家であれば600ドル程度が目安となります。この調査は買主側の希望により行われるもので、キャンセル期間内にキャンセルをしても費用は返ってきません。
アメリカでは、購入後に物件の瑕疵が発覚しても、売主が責任を負う契約にはなっていないのが一般的です。そのため買主側の責任で物件を調査し、その上でキャンセル期間中に購入するかどうかの最終判断を行うことは、必須と言える対応となっています。
もし調査によって想定していなかった問題が見つかれば、
「売主側で修理してほしい」
「修理費相当分を値引きしてほしい」などの交渉を行います。
そして物件購入の最終判断がなされたら、STEP6のローン本審査へ進みます。
概要としては、「ローン会社から求められた書類を提出する」というものになります。その詳細は次の記事で解説していますので、割愛します。
ローンの正式な承認が下りたら、クロージング書類に署名を行い、残金を支払って購入完了です。
最後に、STEP7として管理会社によるテナント募集を行います。ここまで完了すると、家賃収入が発生するようになります。
入居までの期間は、物件の立地や募集賃料、時期などによって異なりますが、アメリカでは現在住宅不足の状況にあり、条件が市場に合っていれば数週間から1か月程度で決まることが多いです。
なお、家賃収入が発生すればアメリカ側で税務申告が必要になる可能性があります。
購入して終わりではなく、その後の流れとして早い段階でアメリカの税務申告を依頼する米国公認会計士(CPA)へ相談しておくことをお勧めします。
まとめ
アメリカ不動産の購入手続きは、日本と比較すると順番の異なるところがあります。
特に押さえておきたいのは、
「条件を決めてから物件を探してもらう」
「ローンを利用する場合は物件選定前に事前審査を受ける」
という2点です。
それを前提とした上で、全体としては以下の順番で進んでいきます。
【STEP1】予算の決定
【STEP2】銀行口座開設(口座がない方)
【STEP3】ローン事前審査の申し込み
【STEP4】物件の選定・購入申し込み
【STEP5】手付金等の支払い・物件調査
【STEP6】ローンの本審査・購入完了
【STEP7】管理会社によるテナント募集
この全体像を最初に把握しておけば、アメリカ不動産購入を迷いなくスムーズに進めることができるはずです。
