
世界基準のポートフォリオ作成
- 富裕層グループに居続ける人の約半数は、資産の21~40%を不動産として所有している
- 居住用の不動産は、今後どのような時代になっても需要が残る実物資産である
- 日本不動産だけでは日本への資産集中となり、世界基準での資産分散にならない
- 海外不動産で外貨を稼げば、日常の支払いレベルでも恩恵は得られるようになる
ポートフォリオとは、自分が保有している資産の組み合わせを意味する言葉です。
例えば、預貯金、株式、投資信託、不動産などを、それぞれどの程度保有しているのか。その全体像が、自分の資産ポートフォリオです。
資産運用では、個々の投資先がどれだけ利益を生むかだけでなく、ポートフォリオ全体としてどのようなリスクを抱えているか考えることも重要です。特定の資産に偏っていれば、その資産の価値が下がった時に、保有資産全体が大きな影響を受けてしまうからです。
ここで注意したいのは、複数の商品を持っていれば、それだけで十分に分散されているとは限らないことです。
特に、日本で仕事をしている人の資産は、意識しないまま日本へ集中しやすい傾向にあります。事業から得る収入は日本円、所有する株式の配当も日本円、預貯金も日本円、自宅や投資用不動産も日本国内という具合です。
本記事では、富裕層がなぜポートフォリオに不動産を組み入れているのか、そしてアメリカ不動産を持つことが、世界基準のポートフォリオ作成にどのようにつながるのかを考えていきます。
富裕層はポートフォリオに不動産を組み入れている
資産を築く段階と、築いた資産を守る段階では、求められる考え方が少しだけ異なります。
例えば事業を成長させる時には、人材や資金を得意分野へ集中させることが有効です。一方、事業で得た個人資産まで同じ会社や業界に集中させていると、その分野で問題が起きた際、事業収入と保有資産が同時に影響を受けてしまいます。
PwCとUBSの「Billionaires Insights 2020」では、資産を築くことのできた富裕層が、その後富裕層グループから脱落する人の原因を探り、結論として「特定資産への集中」が一因であると指摘しています。
資産形成に成功した後は、「何で増やすか」だけでなく、「一つの前提が崩れても資産全体を守れるか」というリスク分散の視点が重要になります。
また、同レポートでは調査対象となった富裕層グループに居続ける10億ドル以上の資産を持つビリオネアに関して、約半数が純資産の21~40%を不動産へ配分している事実を紹介しています。出身業種に関わらず、多くの人から不動産は資産の成長と保全の双方に用いられていることが分かります。
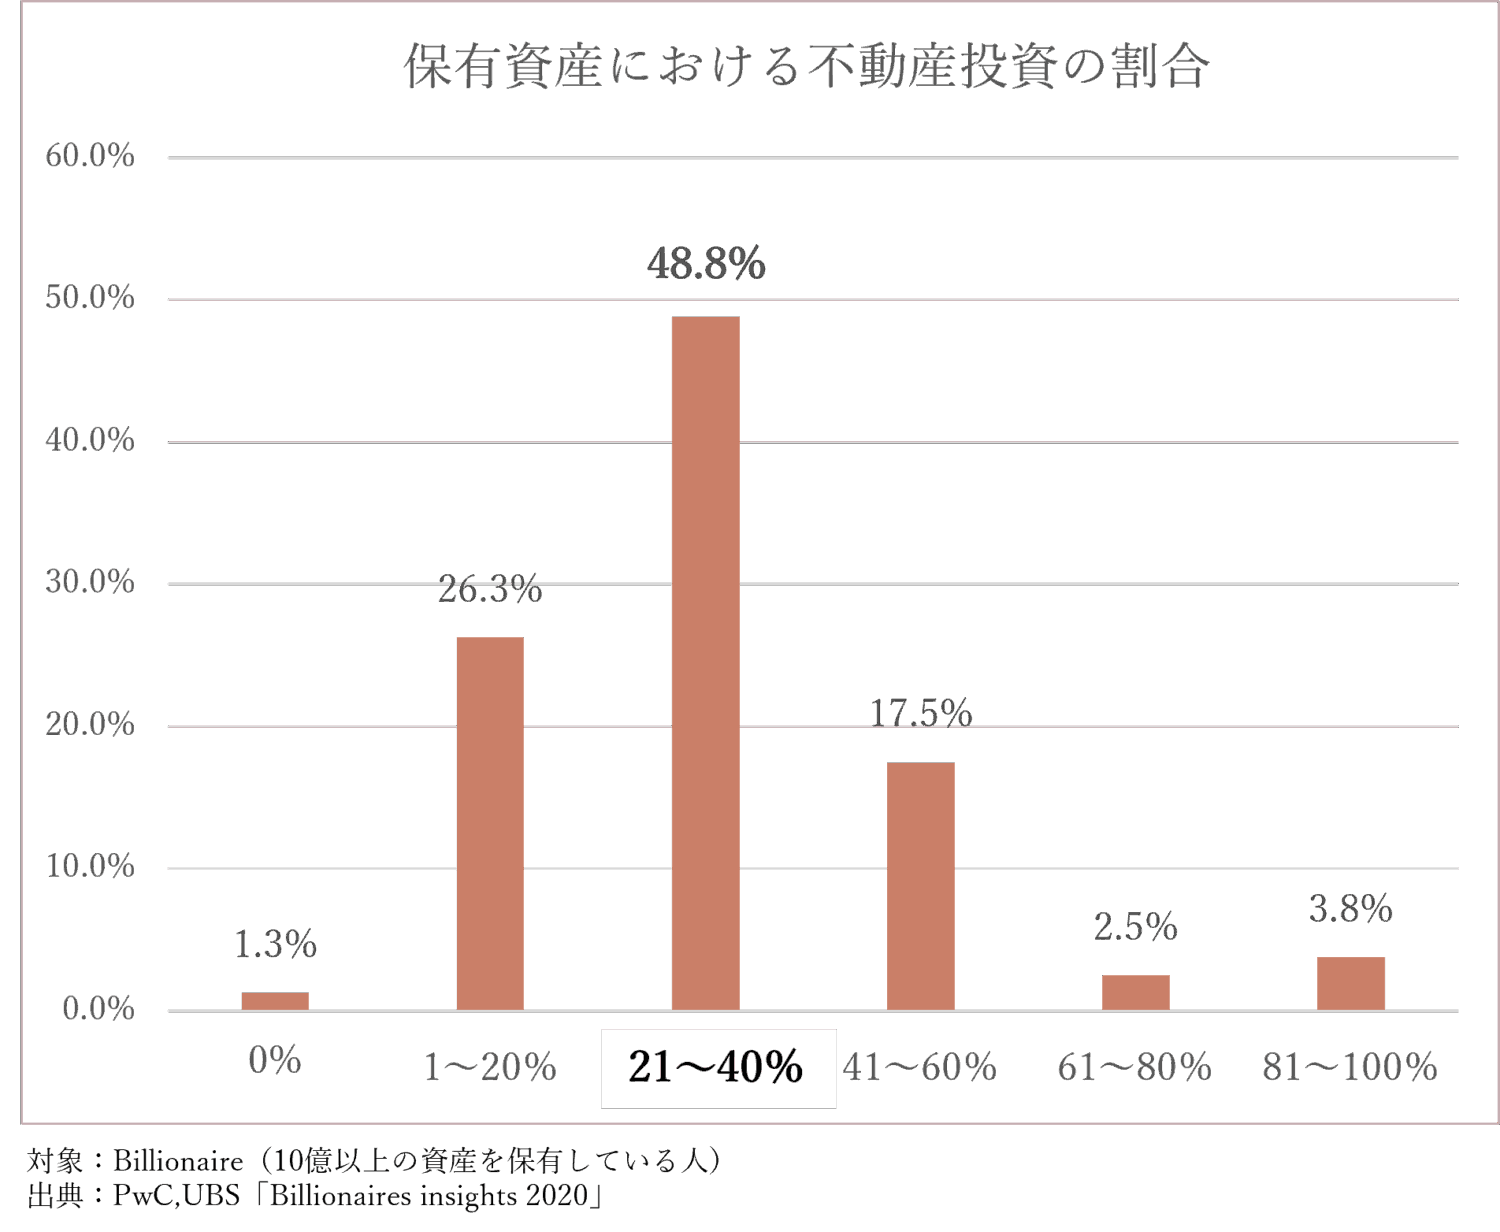
富裕層が不動産を保有する理由は、高い利回りを得るためだけではありません。株式や現金とは異なる性質を持つ資産をポートフォリオに加え、自身の資産を分散させることで、ポートフォリオ全体が安定することを期待しているのです。
AI時代にも価値が残る住居という実物資産
では、なぜ不動産がポートフォリオを安定させる資産の分散先になるのでしょうか。
その理由の一つは、土地と建物という実物が存在し、そこから生まれる将来的な需要もまた比較的想像しやすいことにあります。
AIの普及によって、今後の産業構造や企業の競争環境は大きく変わる可能性があります。現在は高い競争力を持つ企業でも、商品やサービスが新しい技術に代替されたり、これまで存在しなかった競合企業が登場したりするかもしれません。
個別企業の株式には、その企業が競争力を失い、価値が大きく下落するリスクがあります。
もちろん、これは株式投資を否定する話ではありません。株式は、企業や経済の成長を取り込むための重要な資産であり、今後も有力な分散投資先です。
ただし、10年後にどの会社が勝ち残っているかを正確に予測することは容易ではありません。そのため、ポートフォリオのすべてを企業価値に連動する金融資産で構成するのではなく、実物資産もまた組み合わせるべきではないかという話になります。
中でも住宅は、人間が生活するための基盤です。AIがどれだけ発達しても、人が食事をし、休息を取り、家族と生活する場所まで不要になるとは考えにくいでしょう。
10年後に伸びている企業を当てることは難しくても、10年後にも住居が必要とされていることは、比較的予測しやすい未来なのです。
もっとも、不動産であれば価値が落ちないわけではありません。価値は需要と供給のバランスで決まるため、当然ながら変わらぬ需要が10年後にも見込まれるエリアの不動産でなければいけません。
人口や雇用が減少する地域、住宅が過剰供給されている地域、税金や保険料、修繕費が過度に上昇する地域では、住宅価格や家賃が下落してしまう可能性があります。
したがって重要なのは、「不動産なら何でもよい」と考えることではありません。
どの国の、どのエリアの不動産を選択するかということもまた、併せて考えるべき非常に重要なテーマだと言えます。
日本不動産だけでは本当の資産分散にならない
不動産を持つことが資産の分散に有効だとしても、日本人が日本の不動産だけを所有している場合、それだけで本当の意味での資産分散が完成するわけではありません。
なぜならその場合、現金と不動産という「資産の種類」は分けられていても、「日本円の資産」という意味では分けられていないからです。
「一つの前提が崩れても資産全体を守れるか」というリスク分散の視点で考えた時、その不動産が日本国内にある限り、日本経済という前提からは日本で所有する他の資産と切り離されていません。
日本不動産は、現地を確認しやすい、法律や商慣習を理解しやすい、日本の金融機関から融資を受けやすい、管理会社と日本語でやり取りできるといった利点があります。
しかし、日本で事業を行い、日本円で収入を得て、日本に自宅を持つ経営者が、余剰資金でも日本の投資用不動産しか購入していないのであれば、個人資産全体の日本依存はさらに強まることになります。
この場合の具体的なリスクを挙げるのであれば、人口構造の変化や金利上昇といったものに加えて、地震、津波、火山噴火なども考慮する必要があります。
内閣府は南海トラフ巨大地震について大規模な被害想定を公表しており、富士山の大規模噴火についても、首都圏に広く降灰し、生活や社会経済活動へ影響を及ぼす可能性を前提に対策を検討しています。
これは極端な例に感じるかもしれませんが、不動産を20年30年と長期で保有する可能性を考えれば、その期間内に起こり得る様々なケースに「絶対」はないはずです。それこそ、日本が戦争に巻き込まれることもまた、可能性の範疇と言えます。
ここで重要なのは、日本の将来を悲観することではなく、日本で何らかの問題が起きた際に、資産のすべてが同じ影響を受ける状態を避けようとする発想です。
その方法の一つが、海外不動産をポートフォリオへ加えることです。
海外不動産を持てば、資産の所在国、経済圏、人口動態、制度、通貨を分けられます。日本の資産をすべて海外へ移すのではなく、日本の資産を持ちながら一部を別の国へ置くことで、一国への集中を緩和します。
その候補として、アメリカは有力な国の一つです。
世界最大級の経済規模を持ち、日本とは異なる経済圏に資産を置けるうえ、州や都市を選べば、人口や雇用の増加を背景とした住宅需要を取り込めます。その具体的な魅力は、このガイドの第一章でこれまでお伝えした通りです。
ドルで収入を得れば、使う通貨を選べる
上記はいざという時の話でしたが、最後に日常的なメリットについても補足をしておきます。
海外不動産を持つもう一つの意味は、外貨を稼げるようになるということです。
アメリカ不動産を所有すると、家賃収入もドル建てになります。つまり、単に円をドルに交換して保有しているだけでなく、現地の資産から定期的にドル収入を得られるようになるのです。
この結果何ができるようになるかと言うと、分かりやすい例としては日常の支払いを「円で支払うかドルで支払うか選べるようになる」というものが挙げられます。
例えばアメリカの銀行口座へ入金された家賃収入は、その口座に紐づいたクレジットカードを利用すれば、日本で買い物をする時に簡単に使うことができます。これと、元々所有している日本の銀行口座に紐づくクレジットカードを持っていれば、都度「どちらのカードを使うか」を選べるようになるのです。
一日の中で交互に使うような必要はありませんが、例えばある年1ドル100円であれば円で買い物をし、ある年1ドル200円であればドルで買い物をするというイメージです。この場合、常に円で買い物をしている人と比べると、後者の年ではあらゆるものが50%オフになっているのと同じことです。
これは、ある意味では「後出しじゃんけん」に近い状態です。
海外資産を持つという話になると、為替リスクという言葉が出てくることもありますが、考え方によっては「リスク」でなく「選択肢」が増えることでもあるのです。
まとめ
富裕層は、現金や株式だけに資産を集中させず、不動産をポートフォリオの一部として活用しています。
その理由の一つとしては、たとえAIによって産業構造が変化するようなことがあっても住宅の需要がなくなる可能性はまずなく、長期保有を前提とした実物資産として優れているという点が挙げられます。
しかし、日本不動産だけを持っていても、日本という国への集中は解消されません。日本で働いて収入を得る人ほど、資産の一部を海外に置き、異なる経済圏と通貨を持つことが大切です。その代表としてお勧めできるのが、アメリカ不動産です。
この場合、為替リスクが生じると悲観的に考えるのではなく、為替変動に対して取れる選択肢が増えると理解するのが適切です。
そうして資産の種類、保有する国、収入を得る通貨を分け、一つの前提が崩れても資産全体が大きく傷つかない状態をつくることが、「世界基準のポートフォリオ」だと言えます。
