
日本と比べて約4倍の節税効果
- アメリカは物件に対する建物割合が大きく、その分減価償却できる金額も大きい
- アメリカでは築古の木造住宅が広く流通しており、4年間で償却できる
- 30年ローンを利用して、任意のタイミングで売却できる状況にしておくことが重要
- 急な資金需要があっても、リファイナンスにより売却せずに資金調達ができる
アメリカ不動産が法人の税金対策として注目される理由の一つが、短期間で大きな減価償却費を計上できるということです。
それがどの程度かというのは、物件のタイプやエリアによっても異なるため一概には言えませんが、アメリカで一般的に流通している「築古の木造住宅」で考えると、概算的な数値として約4倍と表現できるくらいには大きな違いとなっています。
なぜそれほど大きな違いが出るのか、それに伴う注意点は何かといったことを、この記事では解説しています。
なお、上記の話はすべて「法人名義での購入」が前提となっています。個人名義での購入は、法規制が入ったため現在では該当しないということはご了承ください。
アメリカでは物件における建物比率の方が高い
不動産の購入価格のうち、減価償却できるのは建物部分だけです。土地は時間の経過によって消耗する資産とは考えられないため、原則として減価償却できません。
したがって、同じ1億円の不動産でも、建物評価額が2,000万円なら減価償却の対象額は2,000万円だけ、建物評価額が8,000万円なら8,000万円まで減価償却の対象となります。
この評価額は誰が決めるのかと言えば、分かりやすく言えば国です。物件を所有する場合、固定資産税がかかります。この際、土地と建物で分けて計算するため、公的機関がエリアによって物件ごとに建物割合を算定しています。これは、日本でもアメリカでも変わりません。
そしてこの評価が、豊かな土地があるアメリカと、そうでない日本で、ほぼ逆転しているのです。
そのおおよその値は、戸建てで考えた場合、日本が物件価格の約20%を建物価値だと評価するのに対して、アメリカは物件価格の約80%を建物価値だと評価するといった具合です。
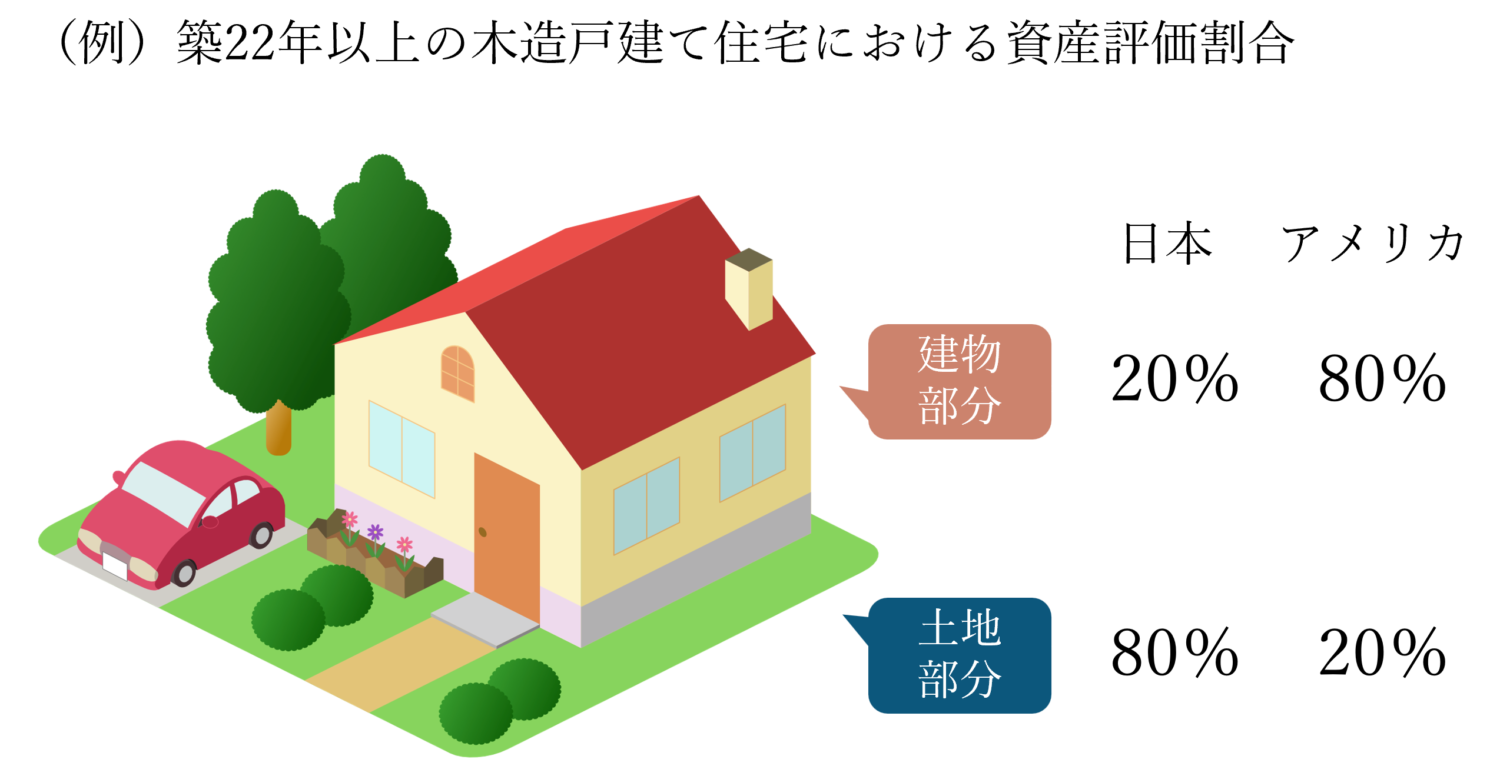
これが、この記事の冒頭で「約4倍」と表現した違いの根拠です。
アメリカには加速償却できる投資物件が多数ある
減価償却できる金額も多ければ、アメリカ不動産はそれを償却できる期間も短いです。
日本法人が中古資産を取得した場合、その減価償却を何年で行うかという期間の計算では「簡便法」を利用できます。これは法定耐用年数の全部を経過した資産の場合、法定耐用年数の20%に相当する年数で計算して良いという方法です。
木造住宅の法定耐用年数は基本的に22年ですので、もし購入した中古物件が築22年以上の木造住宅だった場合、「22年×20%=4.4年」となり、耐用年数は端数を切り捨てた4年となります。
つまり1億円の物件を購入し、建物評価額が8000万円だった場合、それを4年で割った2000万円分、毎年損金計上ができるということになります。その分、日本法人で出ている利益と損益通算し、節税することができます。
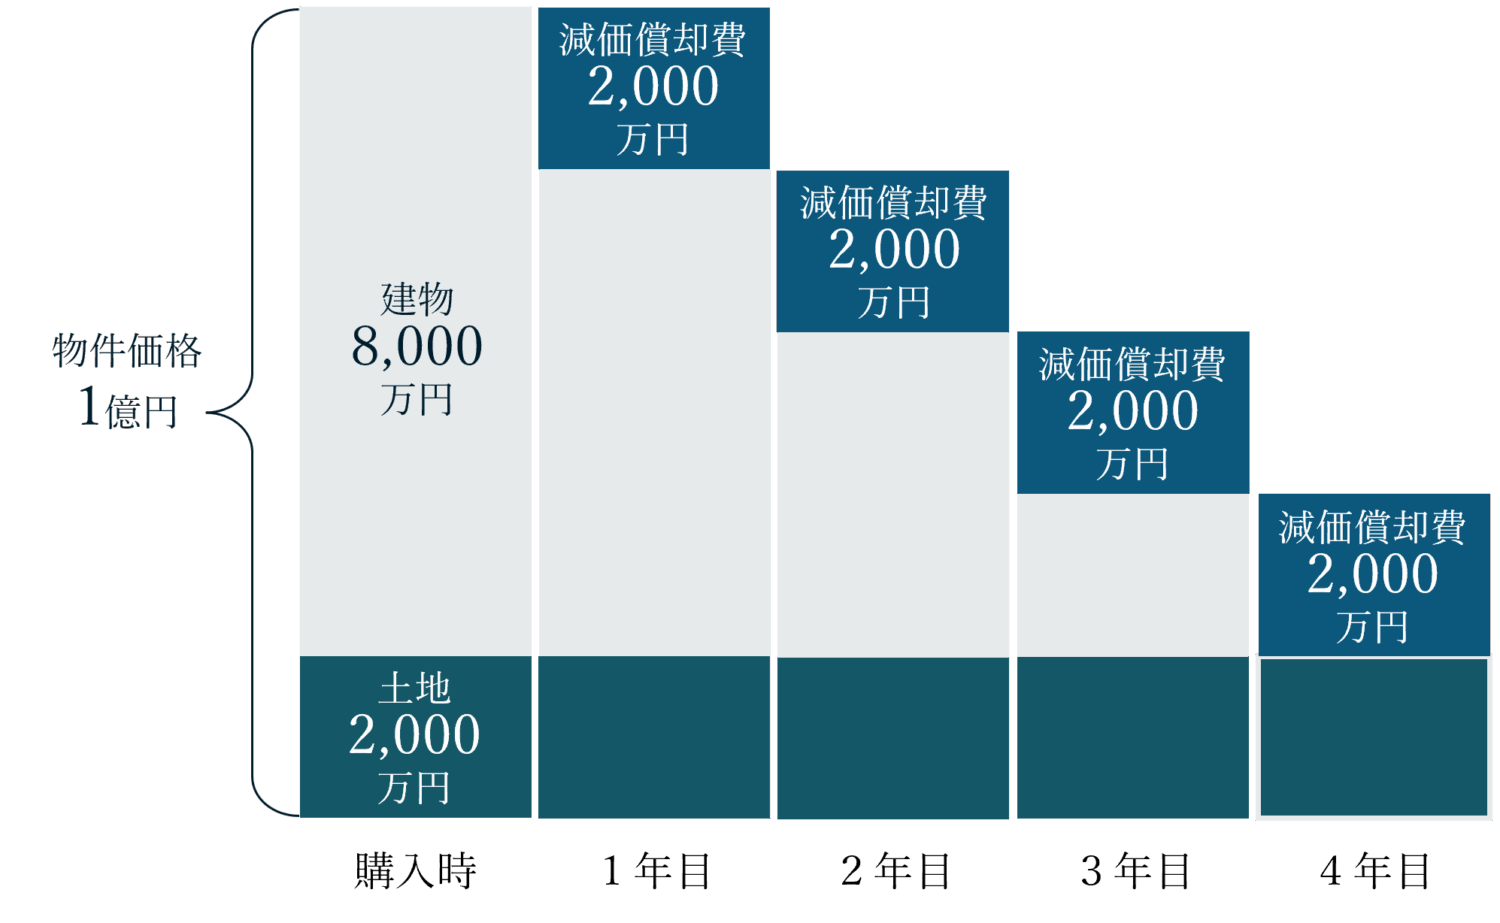
ここで重要なのは、そのような投資物件が市場に存在しているかということです。簡便法は日本の法律であり、日本不動産もアメリカ不動産も同様に対象です。しかし、該当する投資物件が日本不動産ではほとんど存在しないという現実があります。
日本で投資案件として対象になるのは、強度の問題から鉄筋コンクリート造のマンションが大多数です。しかし減価償却の観点で見ると、鉄筋コンクリート造の住宅は法定耐用年数が長いため、たとえ建物割合が高くても毎年の減価償却額は小さくなってしまいます。
また、日本では中古物件があまり流通していません。特にこれが「築22年以上の木造住宅」となるとなおさらであり、探して購入するのも一苦労であれば、数十年後、投資の出口として買い手を探すのにはもっと苦労します。
一方、アメリカでは中古の木造住宅が賃貸用、居住用の双方で広く流通しているため、投資対象として市場に存在する多数の物件から検討することができます。もちろん、出口での売却も、きちんと修繕対応をしていれば容易と言えるのです。
売却時期を自分で選び、節税効果を維持する
このように節税対策として日本不動産以上に大きな魅力のあるアメリカ不動産ですが、注意点もあります。それは、売却時期を自分で選べるようにしておくことが大切であるということです。
減価償却を行うと、その分だけ建物の帳簿価額が下がります。この状態で将来物件を売却した場合、帳簿価額と売却価格との差額が利益としてみなされるため、多額の売却益が発生する可能性があります。
例えば1億円で購入した物件を、4年で8000万円減価償却できたとします。そしてこの物件の市場価値が、10年後に1.6億円へ値上がりしていたとします。
この時、市場価格として1.6億円で売却すると、帳簿価額2000万円を差し引いた1.4億円の売却益が発生し、概算としてその30%である4200万円を税金として支払う必要が出てくるということです。
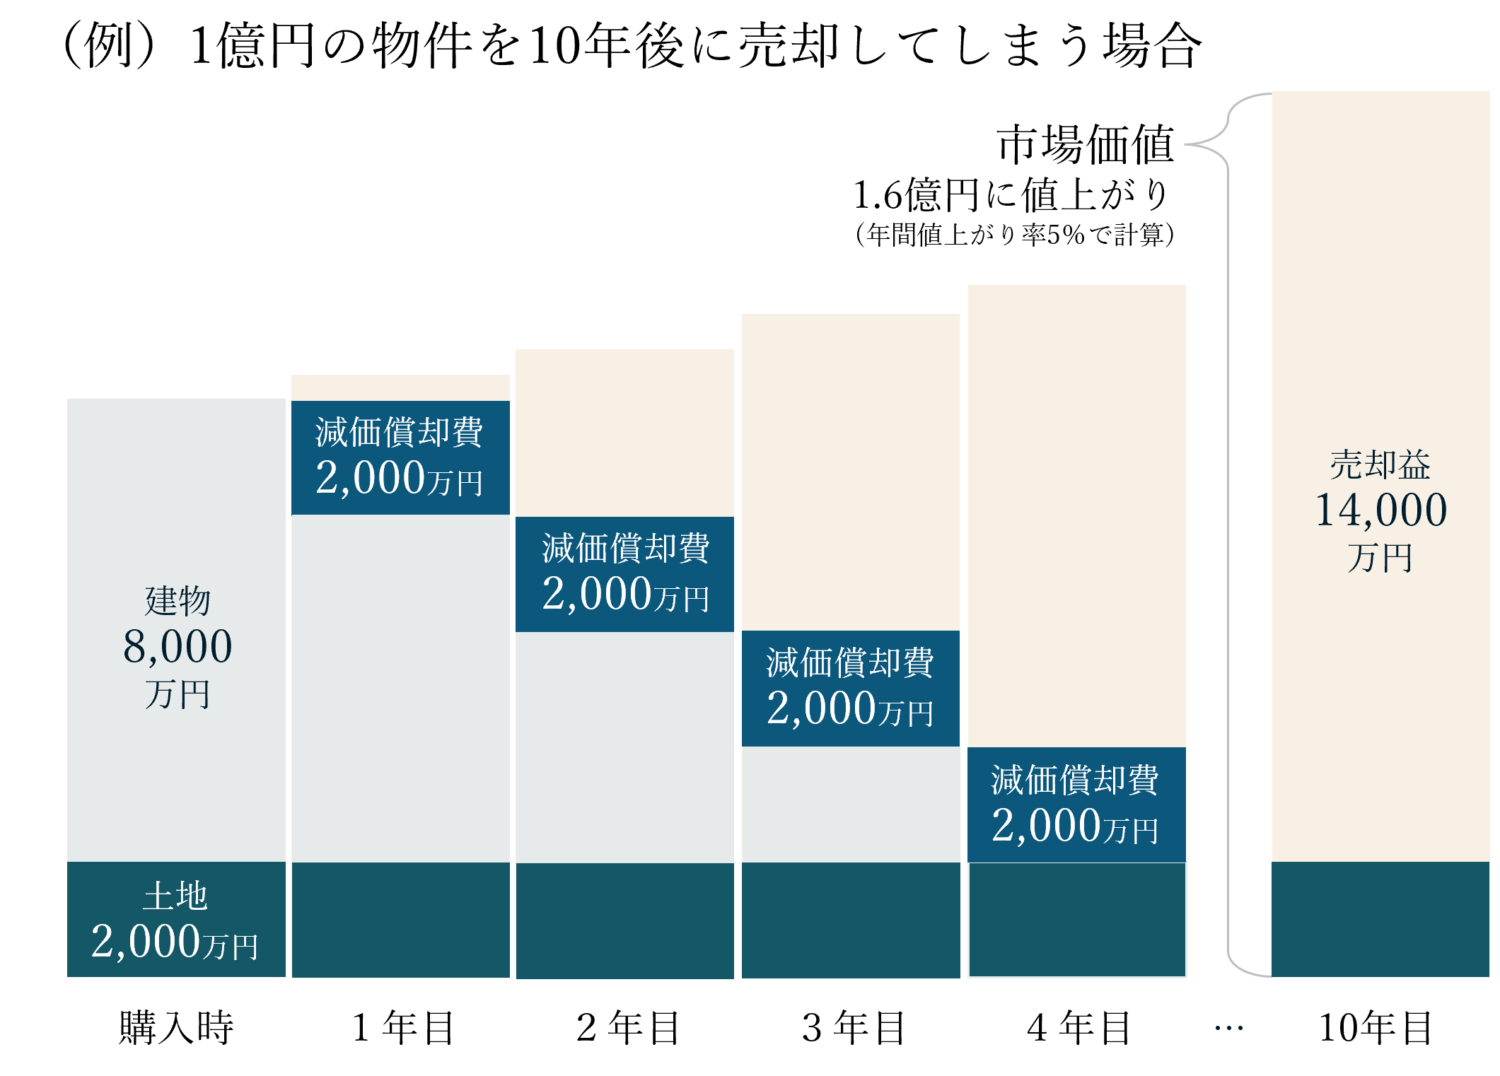
ここで重要になるのが、ローンの返済条件です。
このケースで言えば、売らなければ税金は発生しません。そのため、会社で大型の設備投資をするなど大きな損失が発生する時期に売却をすれば、それほど問題は生じないのです。
しかし例えば、10年後に元本の一括返済が必要なローンを利用した場合、その返済は大抵の場合物件を売却して行われます。こうなると、自動的に多額の売却益が計上され、当初想定した資金繰り上のメリットが薄れる結果になってしまいます。
一方、30年返済など通常のローンであれば、返済を理由に売却する必要性は低くなります。結果として、自由な時期に利益計上できるようになり、財務戦略として非常に大きな効果を得ることができるのです。
売却せずともまとまった資金確保は可能
残る問題としては、急な資金需要が発生し、物件を売却して得られる資金が必要になってしまう可能性です。
例えばこのような理由から10年後に売却した場合でも、前述のような額の税金は発生してしまいます。
この解決策は、このガイドの第3回記事でご紹介した「リファイナンス」を活用することです。
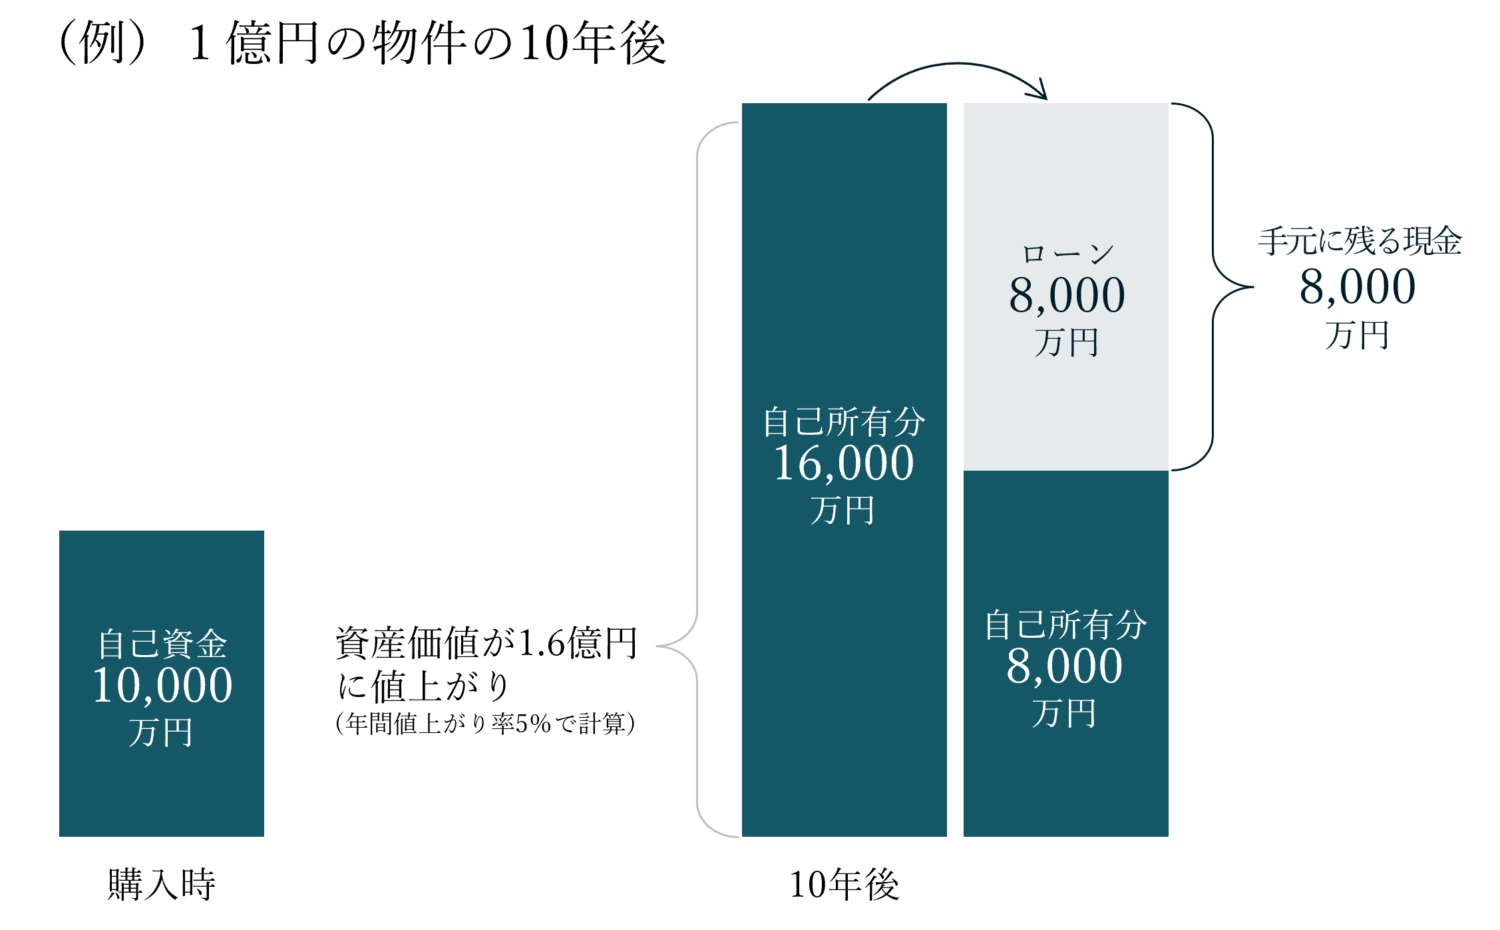
1億円で購入した物件が10年後に1.6億円へと値上がりしていた時、その50%に当たる8,000万円程度であれば、物件を担保に資金調達することができます。
このお金は使用用途が指定されない借入であり、また収入でないため課税対象にもなりません。急な資金需要が発生する理由は様々ですが、そのどれにも合法的な調達資金として全額利用することができます。
もちろんリファイナンスを行った場合、その分の元本と利息を返済していく必要はあります。しかし、これも条件にはよるものの、その大半は家賃収入によってカバーできます。それ以上に、売却のための手間や納税といった処理が発生しないメリットの方が、多くの人にとっては大きいと言えます。
永久に課税を回避し続けることは、海外移住でもしない限りまず不可能です。例えば経営者が亡くなった場合には、法人株式の相続税評価として、売却せずともその時点での市場価格をふまえた課税が発生してしまいます。
しかしそれまでの期間の中で、日本不動産と比べて約4倍の節税効果を得られるということは、財務戦略としてアメリカ不動産を活用する大きなメリットと言えます。
まとめ
アメリカ不動産は、建物割合の高い築古の中古木造住宅を選び、簡便法の適用条件を満たすことで、日本不動産と比べて非常に大きな金額を短期間で減価償却することができます。
ただし、その物件を売却した際には、その分の大きな売却益が発生することがあるため、任意のタイミングまで長期間保有できるローンを選ぶことが大切です。
適切なローンを利用できる状態であれば、急な資金需要があった場合でもリファイナンスにより物件価格の半分程度まではすぐに調達が可能なため、その点でも安心です。
